





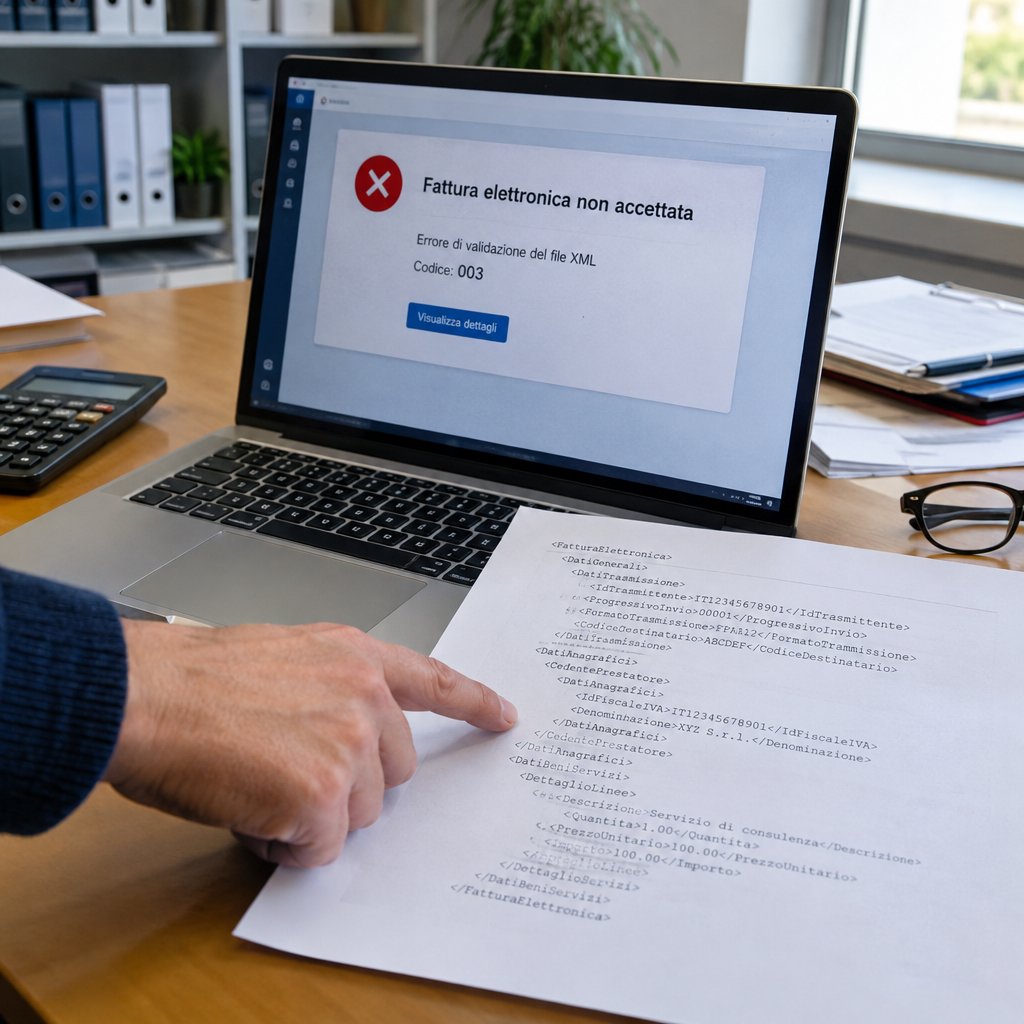
Quando una fattura elettronica viene scartata dal Sistema di Interscambio, il documento non si considera emesso e richiede un intervento rapido. La prima regola è controllare subito la notifica ricevuta, perché contiene il codice che consente di risalire alla causa dello scarto e di scegliere la correzione più adatta.
Lo scarto può dipendere da un dato formale, da un errore nella partita IVA, da un codice destinatario non valido oppure dalla presenza di informazioni incoerenti nel file XML. In questi casi è fondamentale non confondere scarto e mancata consegna: sono due esiti diversi e comportano procedure differenti per chi emette il documento.
Come leggere la notifica di scarto
Il Sistema di Interscambio invia normalmente una notifica attraverso il canale utilizzato per trasmettere la fattura, come software gestionale, PEC o portale dell’Agenzia delle Entrate. Nel messaggio compare un codice errore accompagnato da una descrizione. Per intervenire correttamente occorre individuare il campo segnalato dal SdI e verificare i dati inseriti nel file originario.
Tra gli errori più frequenti ci sono quelli relativi al formato del file, alla firma elettronica quando prevista, alla numerazione del documento o all’identificativo fiscale del cliente. Un controllo puntuale permette di evitare modifiche inutili alla fattura, concentrandosi invece sulla singola anomalia indicata nella comunicazione di scarto.
La descrizione della notifica non sempre è immediata per chi non ha familiarità con il linguaggio tecnico XML. Tuttavia, molti programmi gestionali traducono il messaggio in istruzioni più comprensibili. Se il dubbio resta, è opportuno chiedere supporto al commercialista o provider, soprattutto quando l’errore riguarda regimi fiscali, natura IVA o dati obbligatori del cessionario.
Errori comuni che causano lo scarto
Uno dei motivi più ricorrenti riguarda l’inserimento errato della partita IVA o del codice fiscale del destinatario. Il sistema effettua controlli di coerenza e può rifiutare il file se l’identificativo non rispetta le regole previste. Prima di rinviare il documento bisogna verificare attentamente i dati anagrafici del cliente, confrontandoli con quelli comunicati dal soggetto interessato.
Un’altra causa frequente è la compilazione non corretta del codice destinatario. Per i titolari di partita IVA il codice può essere composto da sette caratteri, mentre per i consumatori finali si utilizza normalmente il valore “0000000”. Anche la PEC destinataria, quando indicata, deve essere valida. È quindi utile controllare codice destinatario e indirizzo PEC prima della nuova trasmissione.
Possono essere scartate anche fatture con importi, aliquote e natura dell’operazione tra loro incoerenti. Ad esempio, un’operazione non imponibile o esente richiede codici natura specifici, mentre alcune tipologie di documento richiedono riferimenti aggiuntivi. In presenza di queste anomalie, bisogna allineare correttamente imponibile, imposta e natura secondo le regole fiscali applicabili.
Particolare attenzione va riservata alla numerazione. Una fattura non deve duplicare il numero di un documento già trasmesso con la stessa serie e nello stesso contesto. Lo scarto può derivare anche da una data incongruente o da un progressivo gestito male dal software. Per questo conviene controllare la sequenza prima del nuovo invio, senza alterare inutilmente la contabilità aziendale.
Come effettuare un nuovo invio
Dopo aver corretto l’errore, il cedente o prestatore deve generare un nuovo file XML e trasmetterlo nuovamente al Sistema di Interscambio. Poiché il documento precedente è stato scartato, non è necessario emettere una nota di credito per annullarlo: fiscalmente non ha prodotto effetti. Occorre però creare un file corretto e completo, rispettando tutti i campi obbligatori richiesti.
In linea generale, la fattura reinviata può mantenere numero e data del documento scartato, dato che il primo invio non risulta emesso. Questa scelta aiuta a preservare la continuità della numerazione interna. Tuttavia, il comportamento può dipendere dall’organizzazione contabile e dal gestionale utilizzato: è importante seguire una numerazione coerente e tracciabile per evitare future duplicazioni o disallineamenti.
Il nuovo invio deve avvenire entro i termini previsti per l’emissione della fattura elettronica. In caso di scarto, l’Amministrazione finanziaria riconosce generalmente la possibilità di ritrasmettere il file corretto entro cinque giorni dalla notifica, mantenendo la data e il numero del documento originario. Rimane essenziale agire rapidamente dopo la comunicazione dello scarto, soprattutto per non creare ritardi nella registrazione dell’operazione.
Se la correzione richiede più tempo o se il termine ordinario è vicino, può essere necessario valutare la soluzione più adeguata con il proprio consulente fiscale. La gestione varia in base alla data dell’operazione, al tipo di fattura e alle tempistiche effettive di ricezione della notifica. Una verifica preventiva consente di ridurre il rischio di contestazioni fiscali e di mantenere aggiornati registri e liquidazioni IVA.
Scarto, consegna impossibile e fattura non recapitata
Lo scarto non va confuso con la ricevuta di impossibilità di consegna. Nel primo caso il file non supera i controlli del Sistema di Interscambio e deve essere corretto. Nel secondo, invece, la fattura è formalmente emessa e valida, ma non è stata recapitata attraverso il canale telematico indicato. La differenza principale è che la fattura scartata non produce effetti fiscali, mentre quella non consegnata resta regolarmente emessa.
Quando il destinatario non riceve il documento per problemi legati a PEC, codice destinatario o canale telematico, il fornitore deve informarlo della disponibilità della fattura nell’area riservata dell’Agenzia delle Entrate. Non occorre inviare nuovamente lo stesso file al SdI. In questo scenario è necessario conservare la ricevuta di impossibilità consegna come prova dell’esito della trasmissione.
Controlli utili per prevenire nuovi errori
La prevenzione parte dall’aggiornamento dell’anagrafica clienti. Partita IVA, codice fiscale, indirizzo, regime fiscale e codice destinatario devono essere verificati periodicamente, specialmente per nuovi rapporti commerciali. Un database ordinato consente di ridurre sensibilmente gli scarti più ricorrenti e velocizza l’emissione dei documenti nei periodi di maggiore attività.
È utile anche impostare controlli automatici nel gestionale, se disponibili, per intercettare campi mancanti, codici natura errati e importi non coerenti prima della trasmissione. La revisione finale dovrebbe riguardare dati del cliente, imponibile, IVA, modalità di pagamento e riferimenti contrattuali. Bastano pochi minuti per evitare correzioni successive e nuovi invii.
Infine, archiviare notifiche e ricevute del Sistema di Interscambio permette di ricostruire facilmente la storia di ogni documento. Questa abitudine è preziosa in caso di controlli interni, richieste del cliente o verifiche fiscali. Una gestione documentale accurata aiuta a monitorare ogni fase della fatturazione elettronica e a intervenire senza ritardi quando emerge un’anomalia.